Sejak 22 April 2026, PPh final UMKM diatur ulang melalui PP 20/2026, perubahan atas PP 55/2022. Tarifnya tetap 0,5% dari peredaran bruto, dengan batas omzet Rp4,8 miliar setahun. Yang berubah adalah siapa yang boleh memakainya dan untuk berapa lama.
Yang masih boleh
| Wajib pajak | Jangka waktu |
|---|---|
| Orang pribadi | Tanpa batas waktu, selama syarat terpenuhi |
| Perseroan perorangan yang didirikan satu orang | Tanpa batas waktu, selama syarat terpenuhi |
| Koperasi | Paling lama 4 tahun pajak sejak terdaftar |
Yang tidak lagi bisa memakai
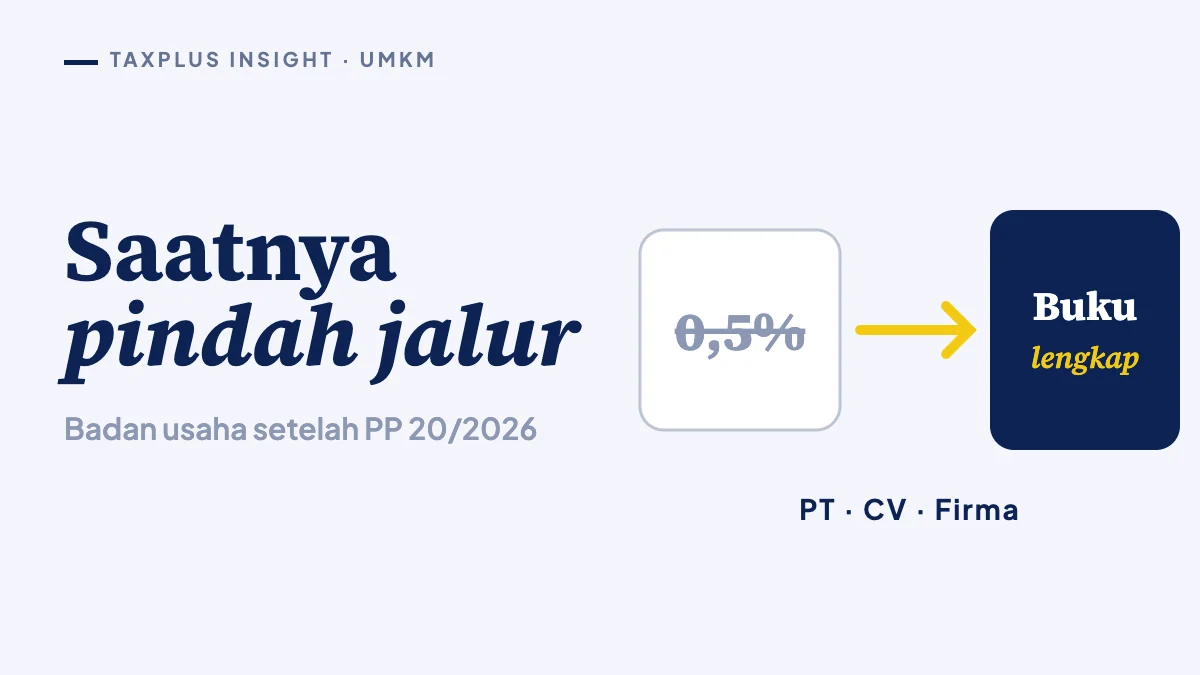
PT biasa, CV, dan firma yang terdaftar setelah PP ini berlaku tidak bisa memakai tarif 0,5%. Mereka langsung memakai tarif umum dan wajib menyelenggarakan pembukuan.
Badan yang sudah memanfaatkan tarif 0,5% sebelumnya hanya menyelesaikan sisa masa sesuai ketentuan lama: tiga tahun untuk PT, empat tahun untuk CV dan firma.
Pengecualian lain tetap berlaku, misalnya bentuk usaha tetap, badan yang menerima fasilitas tertentu, dan perseroan perorangan milik tenaga ahli yang menyerahkan jasa sejenis pekerjaan bebas.
Ketentuan peralihan bagi orang pribadi
Orang pribadi yang masa tujuh tahunnya sudah habis di 2024 atau 2025 kembali bisa memakai tarif 0,5% untuk tahun pajak sesudahnya. Bagi banyak pedagang yang sempat beralih ke tarif umum, ini kabar baik.
Satu hal yang perlu diperhatikan
Batas Rp4,8 miliar untuk orang pribadi dihitung bersama seluruh perseroan perorangan yang ia dirikan. Memecah usaha ke beberapa perseroan perorangan tidak membuat masing-masing punya batas sendiri.
Jika Anda sedang mempertimbangkan bentuk usaha baru, perubahan ini layak dihitung sebelum akta dibuat. Bentuk badan yang dipilih hari ini menentukan tarif pajak bertahun-tahun ke depan.
Dasar hukum: PP 20/2026 tentang Perubahan atas PP 55/2022, khususnya Pasal 57 dan Pasal II.
Artikel ini bersifat informasi umum dan bukan pendapat hukum atas kasus tertentu. Ketentuan dapat berubah; hubungi kami untuk menilai situasi Anda.
Punya kasus serupa?
Konsultasi awal 15 menit tanpa biaya.