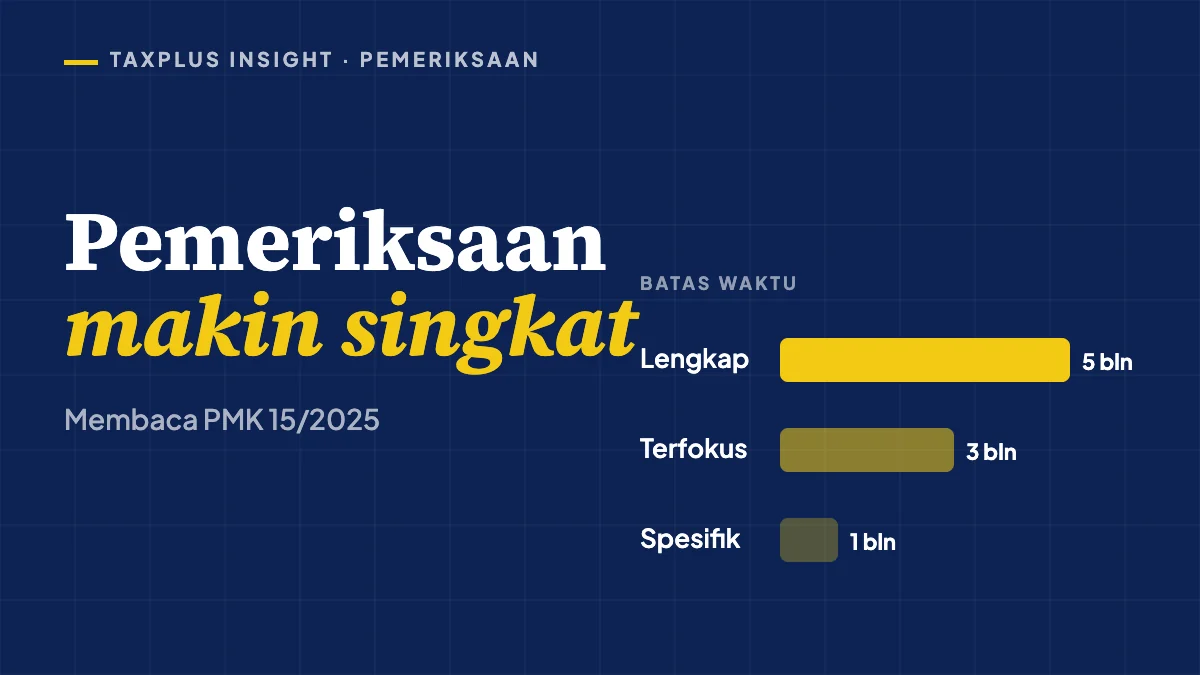
Sejak 14 Februari 2025, tata cara pemeriksaan untuk menguji kepatuhan diatur dalam PMK 15/2025. Peraturan ini menggantikan PMK 17/2013 berikut perubahannya. Perubahan yang paling terasa di lapangan adalah soal waktu.
Tiga jenis pemeriksaan
| Jenis | Cakupan | Jangka waktu |
|---|---|---|
| Lengkap | Seluruh pos dalam SPT | Paling lama 5 bulan |
| Terfokus | Pos tertentu | Paling lama 3 bulan |
| Spesifik | Satu atau beberapa pos tertentu | Paling lama 1 bulan |
Pemeriksaan spesifik atas data konkret pajak yang belum atau kurang dibayar bahkan hanya 10 hari kerja. Setelah pemeriksaan lapangan, pembahasan akhir dan pelaporan paling lama 30 hari kerja.
Apa artinya bagi wajib pajak
Waktu pemeriksa lebih pendek. Itu juga berarti waktu Anda untuk menyiapkan dokumen lebih pendek. Pemeriksa tidak akan menunggu lama untuk dokumen yang tidak kunjung diserahkan. Mereka akan bekerja dengan data yang ada.
Dari pengalaman kami, pemeriksaan yang berjalan baik hampir selalu punya satu ciri: dokumen pokok sudah tertata sebelum surat pemberitahuan pemeriksaan datang.
Yang sebaiknya selalu siap
- buku besar dan neraca saldo per bulan;
- rekonsiliasi omzet di laporan keuangan, SPT Masa PPN, dan SPT Tahunan;
- rekonsiliasi biaya gaji dengan SPT Masa PPh 21;
- kontrak dengan pelanggan dan pemasok utama;
- daftar nominatif biaya entertainment dan promosi.
Lima dokumen ini menjawab sebagian besar pertanyaan awal pemeriksa. Jika semuanya sudah ada, waktu yang pendek bukan masalah. Jika belum, mulailah dari rekonsiliasi omzet, karena di situlah koreksi terbesar biasanya berasal.
Dasar hukum: PMK 15/2025 tentang Pemeriksaan Pajak, khususnya Pasal 6.
Artikel ini bersifat informasi umum dan bukan pendapat hukum atas kasus tertentu. Ketentuan dapat berubah; hubungi kami untuk menilai situasi Anda.
Punya kasus serupa?
Konsultasi awal 15 menit tanpa biaya.